معرفی دوره
در بسیاری از مسائل واقعی، اطلاعات موردنیاز برای تصمیمگیری بهصورت قطعی در دسترس نیستند: تغییرات بار، قیمت انرژی، تولید منابع تجدیدپذیر و بسیاری پارامتر دیگر همگی عدم قطعیت دارند. تصمیمی که با فرض «دادههای دقیق» گرفته شود، در دنیای واقعی میتواند شکست بخورد. در این دورهٔ فشرده، مهمترین روشهای مدلسازی عدم قطعیت در مسائل بهینهسازی معرفی، پیادهسازی و با هم مقایسه میشوند. اگر هنوز با مبانی مدلسازی ریاضی مسائل قطعی آشنا نیستید، یادداشت مدلسازی ریاضی و اهمیت آن پیشزمینهٔ خوبی پیش از ورود به این دوره است.
روشهای مورد بررسی
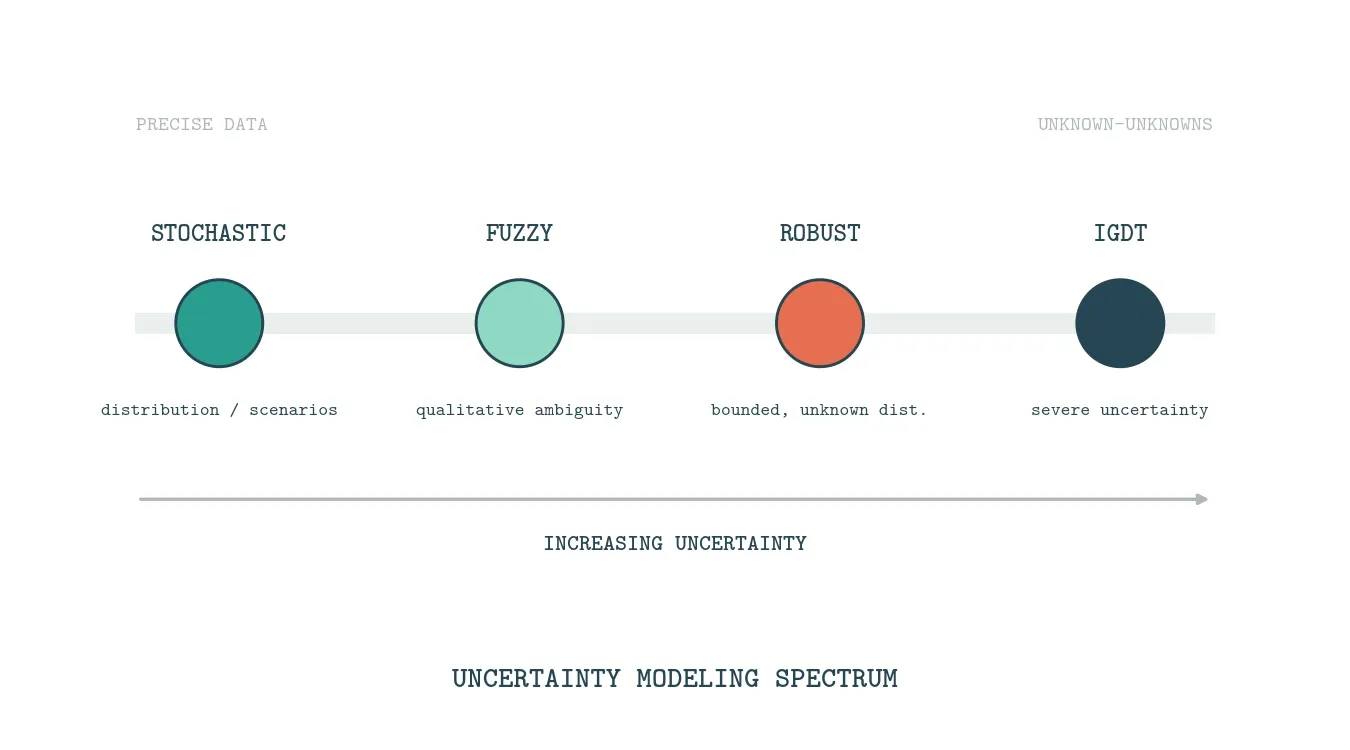
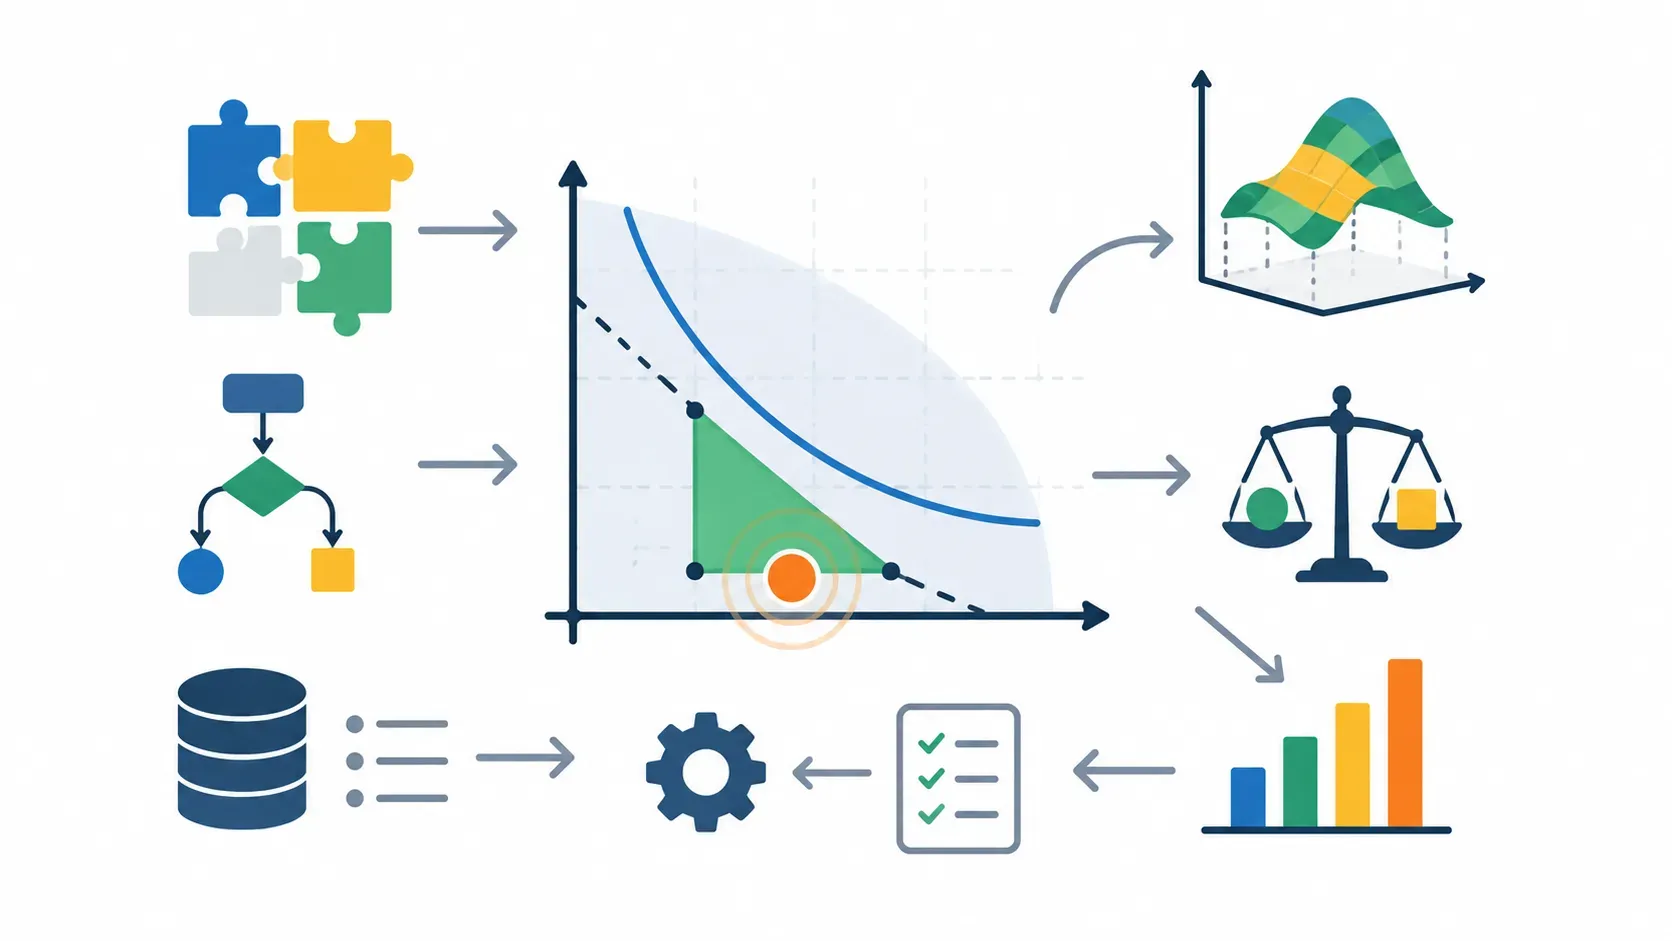
هر چه از سمت چپ به راست نمودار بالا حرکت کنیم، میزان اطلاعاتی که از پارامتر نامعین در دست داریم کمتر و شدت عدم قطعیت بیشتر میشود؛ این ترتیب همان منطقی است که چهار روش زیر بر اساس آن معرفی شدهاند.
۱ — بهینهسازی احتمالاتی (Stochastic Optimization)
وقتی برای پارامترهای نامعلوم توزیع احتمال یا مجموعهای از سناریوها داریم. مسئله معمولاً دومرحلهای میشود: تصمیمهای مرحلهٔ اول پیش از آشکارشدن عدم قطعیت، و تصمیمهای اصلاحیِ مرحلهٔ دوم پس از آن. هدف، کمینهکردن امید ریاضی تابع هدف روی همهٔ سناریوهاست.
-
شاخصهای ریسک: فقط کمینهکردن هزینهٔ مورد انتظار کافی نیست، چون ممکن است در بعضی سناریوهای بد، هزینه خیلی بالا برود. برای همین شاخصهای ریسک به تابع هدف اضافه میشوند: واریانس (پراکندگی هزینه حول میانگین)، ارزش در معرض ریسک یا VaR (بدترین هزینه با یک سطح اطمینان مشخص، مثلاً ۹۵٪)، و ارزش در معرض ریسک شرطی یا CVaR (میانگین هزینه در همان دنباله بدِ ۵٪ باقیمانده). CVaR معمولاً ترجیح داده میشود چون برخلاف VaR، محدب است و میتوان آن را مستقیماً در یک مدل خطی یا محدب اضافه کرد.
-
روش کاهش سناریو (Scenario Reduction): وقتی پارامترهای نامعین زیاد باشند، تعداد سناریوهای ممکن بهصورت نمایی رشد میکند و مسئله عملاً غیرقابلحل میشود. روشهای کاهش سناریو یک زیرمجموعه کوچکتر و نماینده از سناریوها را انتخاب میکنند و احتمال هرکدام را طوری تنظیم میکنند که آمارههای کلی توزیع اصلی حفظ شود؛ به این ترتیب مسئله قابل حل باقی میماند بدون اینکه دقت را زیاد از دست بدهد. این دقیقاً همان چالشی است که در تقاضای نامعین مشتریان در دورهٔ مسیریابی و بهینهسازی با پایتون هم دیده میشود.
۲ — بهینهسازی فازی (Fuzzy Optimization)
وقتی عدم قطعیت نه احتمالاتی، بلکه ناشی از ابهام و بیان کیفی است (مثلاً «تقاضا تقریباً زیاد است»). با توابع عضویت، قیود و اهداف نرم مدلسازی میشوند و میتوان بین رضایت از هدف و رعایت قیود مصالحه کرد.
-
انواع توابع عضویت: رایجترینها مثلثی (سه پارامتر: کمینه، مقدار محتمل، بیشینه)، ذوزنقهای (برای بازهای از مقادیر کاملاً محتمل)، و گاوسی یا زنگولهای (برای انتقال نرمتر بین درجههای عضویت) هستند. توابع Z-شکل و S-شکل هم برای بیان مفاهیمی مثل «کم» یا «زیاد» بهکار میروند. انتخاب نوع تابع بستگی دارد به اینکه دانش کارشناسی چقدر دقیق قابل بیان باشد.
-
محاسبات فازی (جمع، تفریق و عملیات دیگر): اعداد فازی را نمیتوان مثل اعداد معمولی جمع یا تفریق کرد؛ این کار معمولاً با «اصل توسیع» (Extension Principle) یا با کار روی «برشهای آلفا» (α-cuts) انجام میشود. در برش آلفا، هر عدد فازی به یک بازه (کران پایین و بالا) در سطح عضویت α تبدیل میشود و عملیات جمع/تفریق/ضرب روی همان بازهها انجام میشود؛ نتیجه نهایی از ترکیب این بازهها برای همه سطوح α بازسازی میشود.
-
کاربردها و شرایط استفاده: جایی مناسب است که داده تاریخی کافی برای برازش یک توزیع احتمال وجود ندارد، اما دانش کیفی یا تجربه کارشناسی در دسترس است؛ مثل برنامهریزی تولید با تقاضای «تقریباً» مشخص، زمانبندی نگهداری با اولویتهای نرم، یا تصمیمگیری چندمعیارهای که اهداف با اهمیت متفاوت و مبهم بیان شدهاند.
۳ — بهینهسازی مقاوم (Robust Optimization)
وقتی فقط بازهٔ تغییرات پارامترها را میدانیم و به توزیع احتمال دسترسی نداریم. جواب باید در بدترین حالتِ ممکن هم شدنی بماند. مفهوم «مجموعهٔ عدم قطعیت» و درجهٔ محافظهکاری (budget of uncertainty) بررسی میشود.
-
معادل مقاوم (Robust Counterpart): یک قید که باید برای همه مقادیر ممکنِ پارامتر نامعین (در مجموعه عدم قطعیت) برقرار بماند، در عمل یک تعداد بینهایت قید است. با استفاده از دوگانسازی (duality)، این قید نامتناهی به یک یا چند قید قطعی معادل تبدیل میشود که فقط به شکل مجموعه عدم قطعیت (جعبهای، کروی، یا چندوجهی) و پارامتر محافظهکاری (Γ یا budget of uncertainty) بستگی دارد؛ هرچه این پارامتر بزرگتر باشد، جواب محافظهکارانهتر (و معمولاً گرانتر) خواهد بود.
-
مثال: زمانبندی خودی تحت قیمت نامعین (Self-Scheduling under Price Uncertainty): یک نیروگاه که بدون قرارداد دوطرفه در بازار برق شرکت میکند، باید توان تولیدی هر ساعت را از قبل زمانبندی کند، در حالی که قیمت لحظهای بازار (LMP) در آینده نامعلوم است. با فرمولبندی مقاوم، بازهای برای نوسان قیمت در نظر گرفته میشود و راهحل طوری انتخاب میشود که حتی در بدترین سناریوی قیمتی هم سود نیروگاه منفی نشود؛ در ازای این تضمین، سود مورد انتظار در حالتهای معمولی کمی کاهش مییابد. این نوع مسائل قیمتمحور در سیستم قدرت، بخشی از دورهٔ بهینهسازی پیشرفته سیستم قدرت هم هستند.
۴ — نظریهٔ تصمیم در کمبود اطلاعات (IGDT)
روشی برای شرایطی که عدم قطعیت شدید است و حتی بازه هم بهخوبی معلوم نیست. IGDT بهجای یافتن «بهترین» جواب، میپرسد جواب ما تا چه حد عدم قطعیت را تحمل میکند (رویکرد ریسکگریز) یا از آن بهره میبرد (رویکرد فرصتطلب).
-
رویکرد ریسکگریز (Robustness Function): بهجای فرض یک بازه مشخص برای پارامتر نامعین، این تابع میپرسد «حداکثر تا چه میزان انحراف پارامتر از مقدار تخمینیاش را میتوانم تحمل کنم، طوری که هدف هنوز از یک سطح قابلقبول بدتر نشود؟» هرچه این شعاع تحمل بزرگتر باشد، تصمیم مقاومتر (Robust) است؛ یعنی معیار موفقیت اینجا «حداکثر بیاطلاعی قابل تحمل» است، نه یک هزینه مشخص.
-
رویکرد فرصتطلب (Opportuneness Function): برعکس حالت قبل، اینجا میپرسیم «حداقل چقدر شانس (انحراف مطلوب پارامتر از مقدار تخمینی) لازم است تا به یک نتیجه بسیار بهتر از حد انتظار برسیم؟» هرچه این حداقل شانس لازم کوچکتر باشد، تصمیم فرصتطلبانهتر (Opportunistic) است. در عمل، تصمیمگیرها معمولاً هر دو تابع را همزمان محاسبه میکنند تا هم سطح ریسکگریزی و هم پتانسیل سودآوری یک تصمیم را با هم ببینند.
۵ — مقایسهٔ روشها
جمعبندی: هر روش چه ورودیای لازم دارد، چه فرضی میگذارد، چقدر محافظهکار است و برای چه نوع مسئلهای مناسب است. یاد میگیرید برای هر مسئلهٔ واقعی، روش درست را انتخاب کنید.
نمای کلی مقایسهای
| روش | ورودی لازم | خروجی | مناسبِ چه زمانی؟ |
|---|---|---|---|
| Stochastic | توزیع/سناریو | هزینهٔ مورد انتظار | دادههای تاریخی کافی |
| Fuzzy | توابع عضویت | مصالحهٔ نرم | ابهام کیفی |
| Robust | بازهٔ تغییرات | تضمین بدترین حالت | ریسکگریزی، بدون توزیع |
| IGDT | نقطهٔ مبنا | شعاع تحمل/فرصت | عدم قطعیت شدید |
این دوره برای چه کسانی است؟
- پژوهشگران و دانشجویانی که مسائل واقعیِ همراه با عدم قطعیت دارند
- مهندسان حوزهٔ انرژی و سیستم قدرت (بار، قیمت و تولید تجدیدپذیر نامعلوم)
- کسانی که مدلسازی قطعی را بلدند و میخواهند یک قدم واقعیتر بردارند
پیشنیازها
آشنایی با مدلسازی مسائل بهینهسازی (متغیر، هدف، قید) و برنامهنویسی پایه Python توصیه میشود. در صورت نیاز، ابتدا دوره مدلسازی مسائل بهینهسازی پیشنهاد میشود.
دستاوردهای دوره
در پایان، تفاوت بنیادی چهار رویکرد اصلی مدلسازی عدم قطعیت را میشناسید، میدانید هرکدام چه دادهای میخواهند و چه تضمینی میدهند، و میتوانید برای مسئلهٔ خود روش مناسب را انتخاب و پیادهسازی کنید.
سوالات متداول درباره دوره
پیشنیاز این دوره چیست؟
آشنایی با مدلسازی مسائل بهینهسازی و برنامهنویسی پایه Python. تسلط بر مسائل قطعی کمک زیادی میکند.
کدام روشها آموزش داده میشوند؟
بهینهسازی احتمالاتی (Stochastic)، فازی (Fuzzy)، مقاوم (Robust) و نظریه تصمیم در شرایط کمبود اطلاعات (IGDT)، همراه با مقایسه کاربردهای هر یک.
آیا روی مسائل سیستم قدرت تمرکز دارد؟
روشها عمومیاند و در هر حوزهای کاربرد دارند، اما مثالها بیشتر از حوزه انرژی و سیستم قدرت (بار، قیمت و تولید تجدیدپذیر) انتخاب میشوند.