
برنامهریزی روشن-خاموش نیروگاهها با Pyomo: دو روش مدلسازی
مرجع فارسی حل مسئله Unit Commitment در Pyomo؛ از فرمولبندی کلاسیک با متغیر دودویی تا برنامهریزی فصلی تعمیمیافته (GDP) و تبدیل هال.
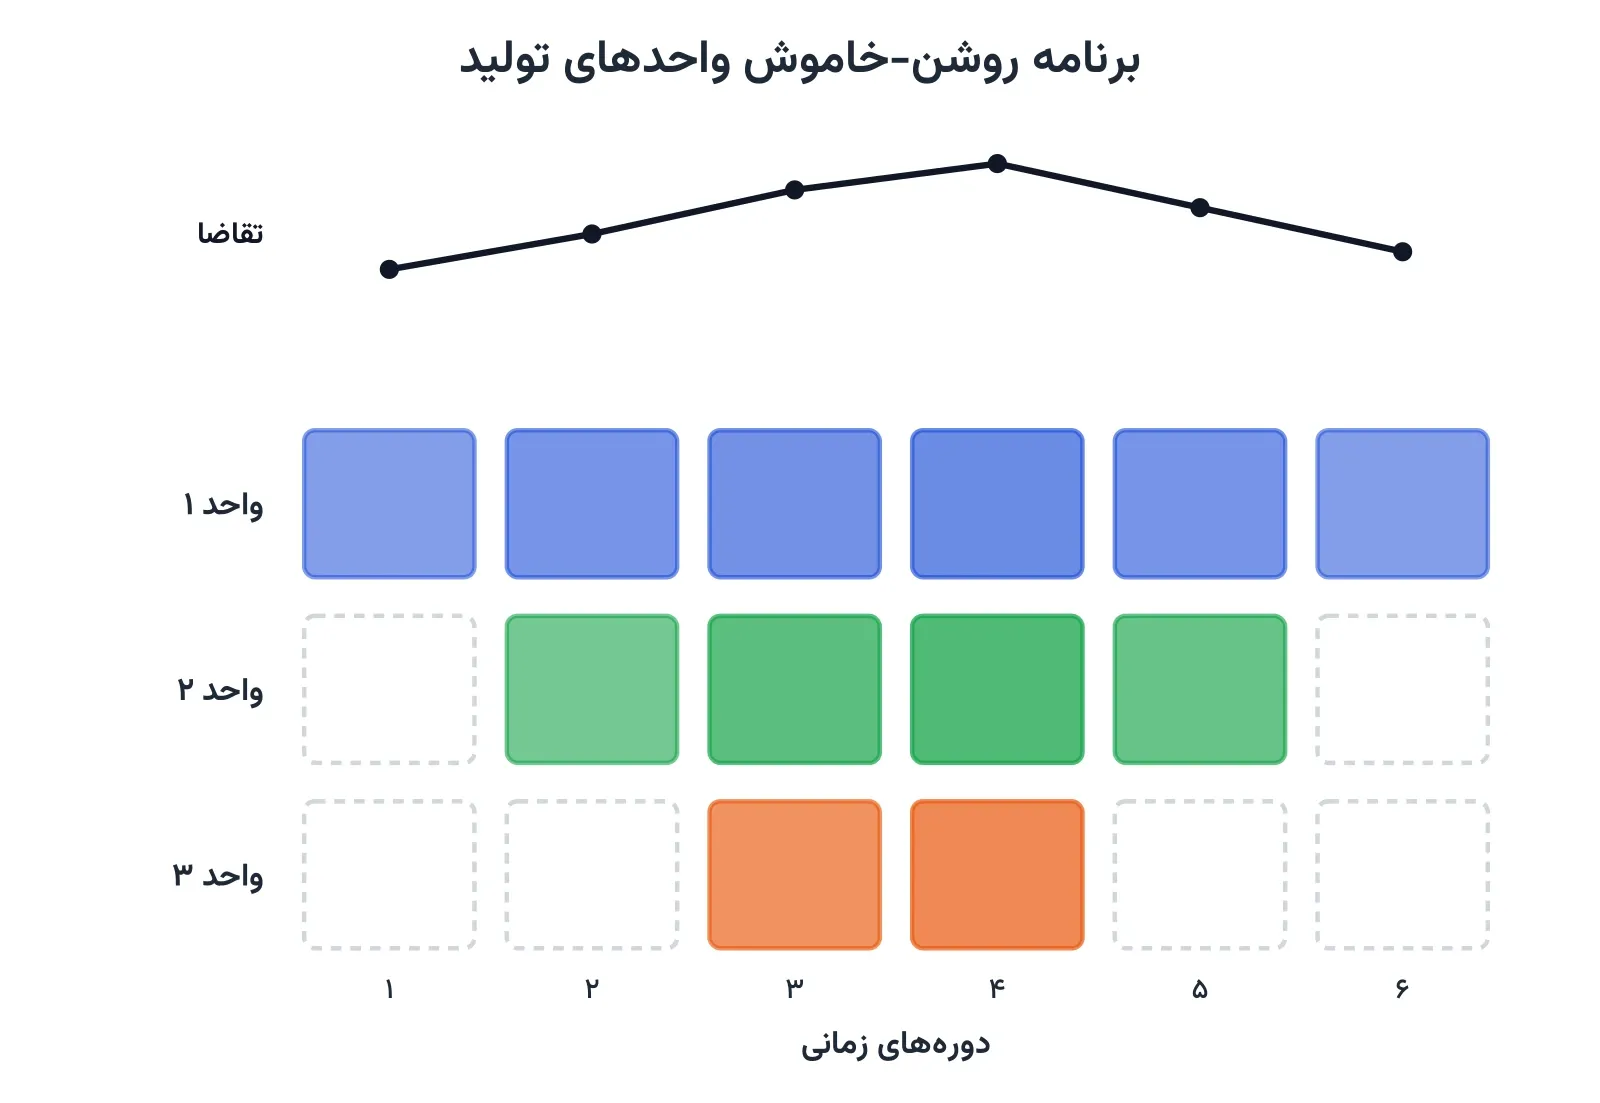
مسئله برنامهریزی روشن-خاموش واحدهای تولید، یا Unit Commitment، یکی از پرکاربردترین مسائل بهینهسازی در سیستم قدرت است. در این یادداشت، همین مسئله را با Pyomo پیادهسازی میکنیم؛ یکبار با فرمولبندی کلاسیک، و یکبار با یک تکنیک پیشرفتهتر به نام برنامهریزی فصلی تعمیمیافته یا GDP.
سوال اصلی مسئله ساده است: در هر دوره زمانی، کدام نیروگاهها روشن باشند و هر کدام چقدر تولید کنند؟ هدف، تأمین تقاضای برق با کمترین هزینه ممکن است؛ هم هزینه سوخت متناسب با تولید، و هم هزینه ثابت روشننگهداشتن هر واحد.
صورت مسئله و فرمولبندی کلاسیک
مجموعه واحدهای تولید را و مجموعه دورههای زمانی را مینامیم. متغیر میزان توان تولیدی واحد در دوره است. متغیر دودویی هم نشان میدهد آیا آن واحد در آن دوره روشن است یا نه.
تابع هدف، کمینهکردن مجموع هزینه متغیر و هزینه ثابت همه واحدها در همه دورههاست:
هزینه نهایی تولید هر واحد توان است و هزینه ثابت روشنبودن واحد ، صرفنظر از میزان تولیدش. قید تعادل عرضه و تقاضا، برابری تولید کل با تقاضای همان دوره را تضمین میکند:
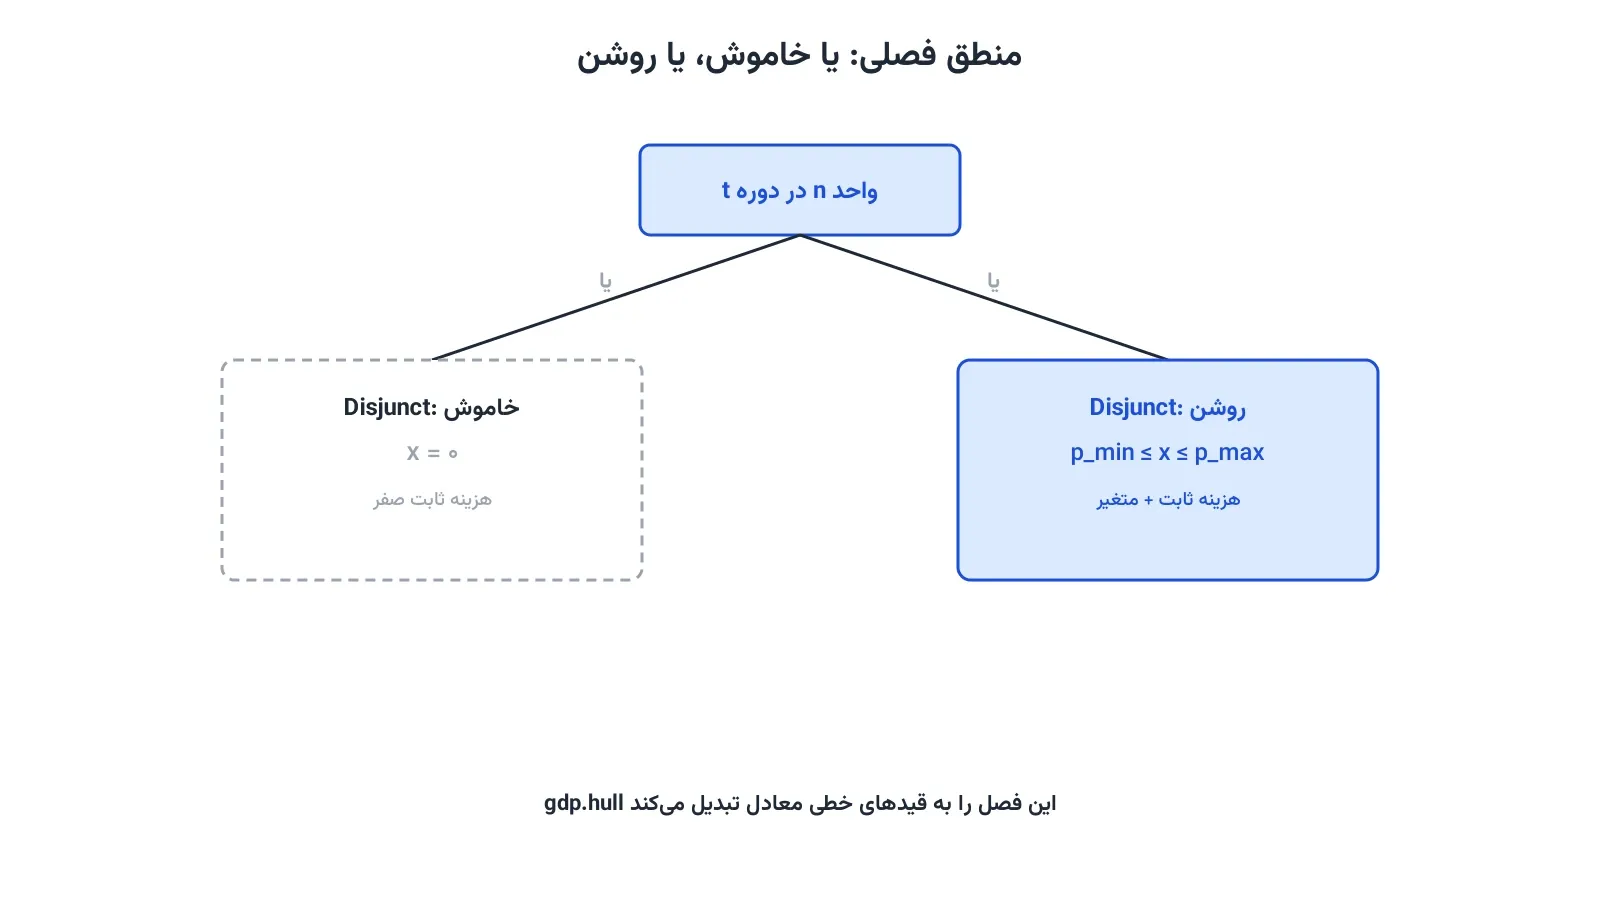
قید توان کمینه و بیشینه، رفتار نیمهپیوسته هر واحد را مدل میکند: یا واحد خاموش است و تولیدش صفر، یا روشن است و تولیدش بین یک کف و یک سقف مشخص قرار دارد:
این فرمولبندی پایه، نسخه سادهشده مسئله واقعی است. در عمل، قیدهای مهم دیگری هم اضافه میشوند: حداقل زمان روشنماندن و خاموشماندن هر واحد، محدودیت نرخ تغییر توان یا Ramp Rate، و دورههای تعمیر برنامهریزیشده. این قیدها، بخش فعال و پرکاربرد پژوهش در این حوزهاند؛ هرکدام ظرفیت خوبی برای کار دانشگاهی دارند.
پیادهسازی کلاسیک در Pyomo
from pyomo.environ import *
import random
random.seed(2021)
N = 5 # تعداد واحدهای تولید
T = 20 # تعداد دورههای زمانی
units = [f"unit_{n}" for n in range(N)]
periods = list(range(T))
demand = {t: random.uniform(100, 200) for t in periods}
a = {n: random.uniform(20, 30) for n in units}
b = {n: random.uniform(100, 500) for n in units}
p_max = {n: 2 * sum(demand.values()) / (T * N) for n in units}
p_min = {n: 0.6 * p_max[n] for n in units}
model = ConcreteModel()
model.x = Var(units, periods, domain=NonNegativeReals)
model.u = Var(units, periods, domain=Binary)
model.cost = Objective(
expr=sum(a[n] * model.x[n, t] + b[n] * model.u[n, t] for n in units for t in periods),
sense=minimize,
)
model.demand_con = ConstraintList()
for t in periods:
model.demand_con.add(sum(model.x[n, t] for n in units) == demand[t])
model.min_power = ConstraintList()
model.max_power = ConstraintList()
for n in units:
for t in periods:
model.min_power.add(model.x[n, t] >= p_min[n] * model.u[n, t])
model.max_power.add(model.x[n, t] <= p_max[n] * model.u[n, t])
solver = SolverFactory('cbc')
solver.solve(model)
print(f"هزینه کل بهینه: {value(model.cost):.1f}")چون متغیر دودویی است، این دیگر یک مدل خطی ساده نیست؛ یک برنامهریزی خطی عدد صحیح مختلط یا MILP است. سالورهای رایگان مثل CBC و HiGHS هر دو از حل مسائل MILP پشتیبانی میکنند و برای این مقیاس، در چند ثانیه جواب میدهند.
روش دوم: برنامهریزی فصلی تعمیمیافته (GDP)
روش دوم، بهجای نوشتن مستقیم قیدهای نامعادله با متغیر دودویی، مسئله را با منطق «یا این، یا آن» توصیف میکند. واحد تولید یا کاملاً خاموش است (تولید صفر)، یا در بازه مجاز خودش تولید میکند. این دقیقاً همان رفتار نیمهپیوستهای است که بالاتر توصیف شد، اما اینبار با یک فصل یا Disjunction بیان میشود.
ماژول pyomo.gdp دقیقاً برای همین منظور ساخته شده است. هر Disjunct یک حالت ممکن را توصیف میکند؛ Disjunction هم میگوید دقیقاً یکی از این حالتها باید برقرار باشد.
from pyomo.environ import *
from pyomo.gdp import Disjunct, Disjunction

model = ConcreteModel()
model.x = Var(units, periods, domain=NonNegativeReals, bounds=(0, max(p_max.values())))

model.off = Disjunct(units, periods)
model.on = Disjunct(units, periods)

for n in units:
    for t in periods:
        model.off[n, t].c = Constraint(expr=model.x[n, t] == 0)
        model.on[n, t].c1 = Constraint(expr=model.x[n, t] >= p_min[n])
        model.on[n, t].c2 = Constraint(expr=model.x[n, t] <= p_max[n])

model.unit_state = Disjunction(
    units, periods,
    rule=lambda m, n, t: [m.off[n, t], m.on[n, t]],
)

model.demand_con = ConstraintList()
for t in periods:
    model.demand_con.add(sum(model.x[n, t] for n in units) == demand[t])

model.cost = Objective(
    expr=sum(a[n] * model.x[n, t] for n in units for t in periods)
    + sum(b[n] * model.on[n, t].indicator_var for n in units for t in periods),
    sense=minimize,
)

TransformationFactory('gdp.hull').apply_to(model)
solver = SolverFactory('cbc')
solver.solve(model)
پیش از حل، باید مدل فصلی را به یک مدل معمولی MILP تبدیل کرد. TransformationFactory('gdp.hull') دقیقاً همین کار را انجام میدهد؛ یعنی هر Disjunction را به مجموعهای از قیدهای خطی معادل تبدیل میکند که سالورهای معمولی میتوانند حلش کنند. گزینه دیگر، gdp.bigm است که از روش کلاسیک بیگ-ام استفاده میکند.
نکته ظریف اینجا این است که متغیر اندیکاتور هر Disjunct، یعنی model.on[n, t].indicator_var، همان نقش متغیر در فرمولبندی کلاسیک را بازی میکند. تفاوت اصلی دو روش، در سطح انتزاع است، نه در نتیجه نهایی. روش GDP برای مسائلی با منطق فصلی پیچیدهتر، مثل چند حالت کارکرد برای هر واحد، خواناتر و قابلنگهداریتر میشود.
نکات عملی
برای مسائل بزرگتر صنعتی با صدها واحد تولید و هزاران دوره زمانی، تفاوت سرعت بین gdp.hull و gdp.bigm میتواند قابلتوجه باشد؛ آزمایش هر دو روی داده واقعی توصیه میشود. همچنین، اضافهکردن قید حداقل زمان روشنماندن معمولاً با یک پنجره لغزان روی متغیر پیاده میشود، نه با یک قید ساده تکدورهای.
جمعبندی
Unit Commitment نمونه خوبی است از اینکه چطور یک مسئله واقعی سیستم قدرت، به چند شکل ریاضی متفاوت قابلبیان است. اگر میخواهید این مهارت را روی مسائل گستردهتر سیستم قدرت مثل برنامهریزی توسعه تولید و انتقال تمرین کنید، دوره بهینهسازی پیشرفته سیستم قدرت دقیقاً همین مسیر را با پروژههای کامل دنبال میکند.
مشاوره و ارتباط با ما
برای مشاوره و ثبتنام در دورهها و دریافت پروژهها با آیدی @pypyid در تلگرام در تماس باشید.
مطالب پیشنهادی
دورههای آموزشی مرتبط
آموزش پیشرفته بهینهسازی سیستم قدرت با پایتون
آموزش پروژهمحور بهینهسازی سیستم قدرت در پایتون با Pyomo: Unit Commitment، پخش بار بهینه DC و AC (OPF)، امنیت N-1، جایابی باتری و عدم قطعیت؛ ۲۲ ساعت.
دوره جامع بهینهسازی و تصمیمگیری سیستم سلامت با پایتون
دوره جامع و پروژه محور بهینهسازی و تصمیمگیری سیستم سلامت با پایتون و OR-Tools؛ ۲۰ پروژه عملی از تخصیص تخت بیمارستان تا امداد پهپادی به مناطق آسیبدیده.
آموزش مقدماتی بهینهسازی سیستمهای قدرت
شروع بهینهسازی سیستمهای قدرت در ۸ ساعت با پایتون: پخش بار اقتصادی، DC-OPF، مدلسازی باتری و مقدمه Unit Commitment؛ مناسب دانشجویان و پژوهشگران برق.
آموزش مسیریابی وسایل نقلیه (VRP) با پایتون و OR-Tools
دوره پروژهمحور VRP در پایتون با OR-Tools و CP-SAT؛ ۲۰ پروژه عملی از TSP و CVRP تا VRPTW و مسیریابی خودروی الکتریکی.
مقالات و یادداشتهای مرتبط
سه روش عملی استفاده از Solverها در Pyomo
سه روش عملی نصب و استفاده از سالورهای Pyomo؛ راهنمای انتخاب میان HiGHS، CBC، IPOPT و Gurobi برای مسائل خطی، صحیح و غیرخطی مختلف.
بهینهسازی و شبکه هوشمند برق
آشنایی با شبکه هوشمند برق (Smart Grid)، فرمولبندی ریاضی کنترل ولتاژ و توان راکتیو، و پیادهسازی آن با ابزارهای متنباز پایتون.
چه مسائلی به AC-OPF نیاز دارند؟
معرفی ۱۰ مطالعهی مهم در سیستم قدرت که به دلیل نیاز به ولتاژ، توان راکتیو یا تلفات دقیق، فقط با پخش بار AC قابل انجام هستند.
زمانبندی تولید با ظرفیت روزانه متغیر در CP-SAT
هر سفارش چند روز پیاپی کوره را اشغال میکند و ظرفیت روزانه هم متغیر است. این مسئلهٔ زمانبندی منابع محدود را با CP-SAT مدل و حل میکنیم.
پروژههای مرتبط
جایابی باتری برای کاهش هدررفت تجدیدپذیرها
جایابی بهینه ایستگاههای ذخیرهسازی انرژی در شبکه انتقال برای کاهش هدررفت تولیدات تجدیدپذیر و بهبود بهرهبرداری با استفاده از مدلسازی ریاضی.
مدیریت انرژی شهرک با خورشیدی، باتری و خودروی برقی (V2G)
دیسپچ بهینهٔ پنل خورشیدی، باتری خانگی و مشترک، و شارژ دوطرفهٔ خودروی برقی (V2G) در یک شهرک ۷۵ خانهای، با محدودیت ظرفیت فیدر و کاهش پیک.
مسیریابی پویا (Dynamic VRP): بازبرنامهریزی زمانواقعی
سیستم مسیریابی پویا (Dynamic VRP) که با رسیدن سفارش جدید یا تغییر داده، فقط مسیر باقیماندهٔ ناوگان را در زمان کوتاه بهروزرسانی میکند.
بهرهبرداری و طراحی بهینهی سیستم انرژی-آب یکپارچه
اندازهیابی تجهیزات و بهرهبرداری ساعتی یک سیستم یکپارچهٔ بادی، خورشیدی، باتری و آبشیرینکن در افق پنجساله، با هدف کاهش هزینه و انتشار کربن.